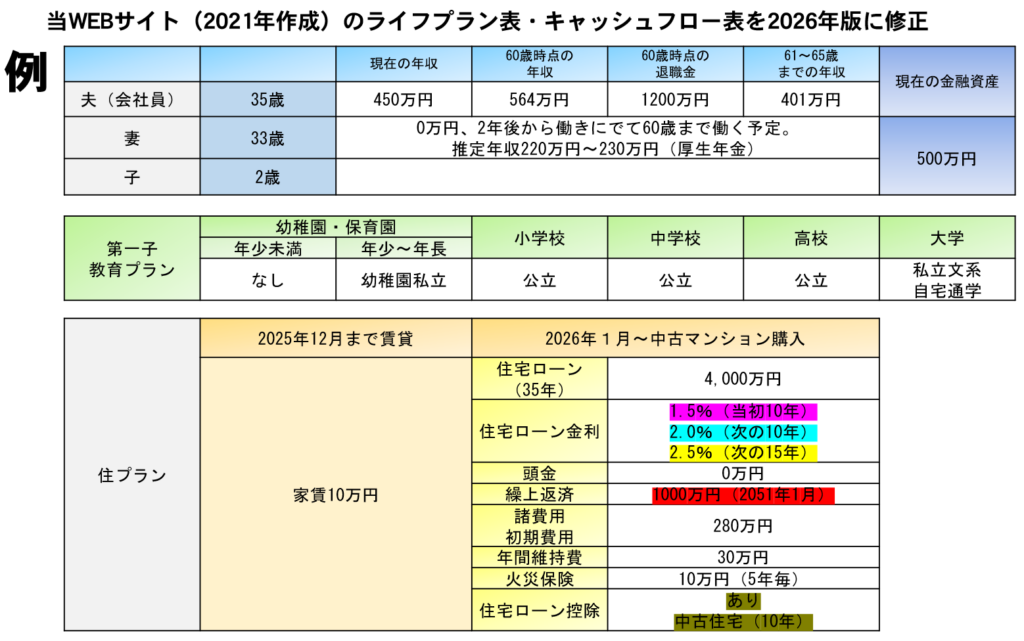
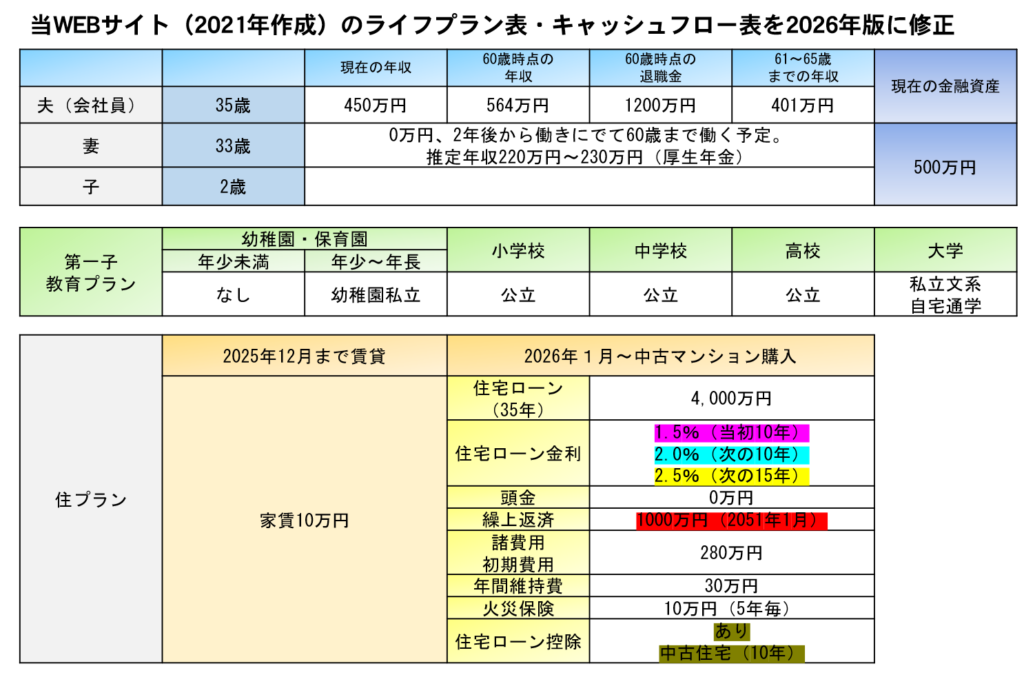
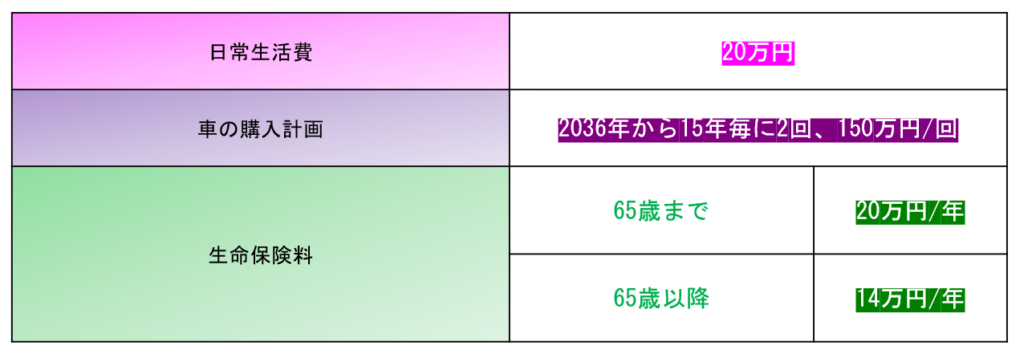
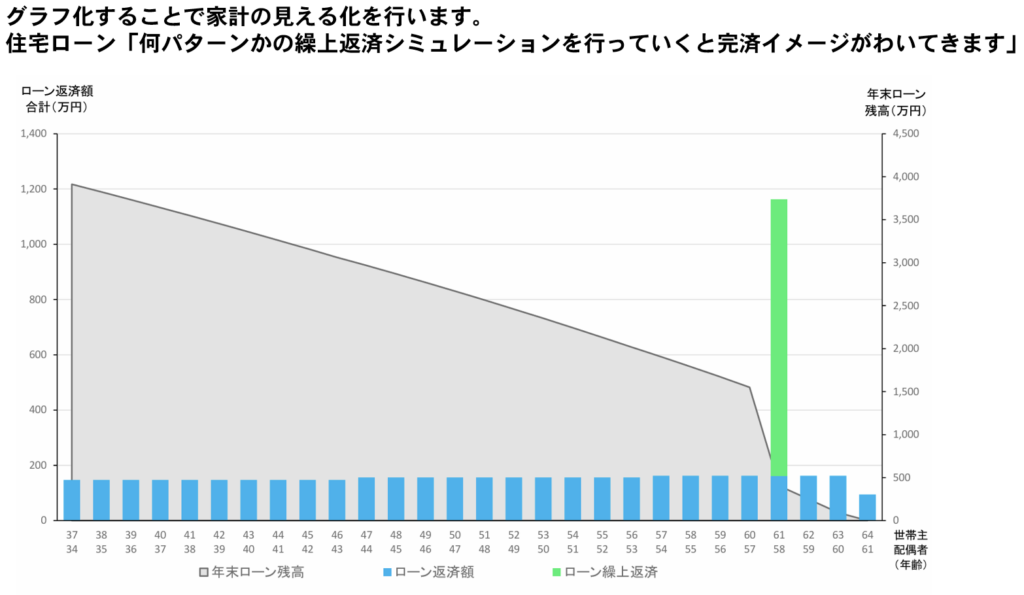
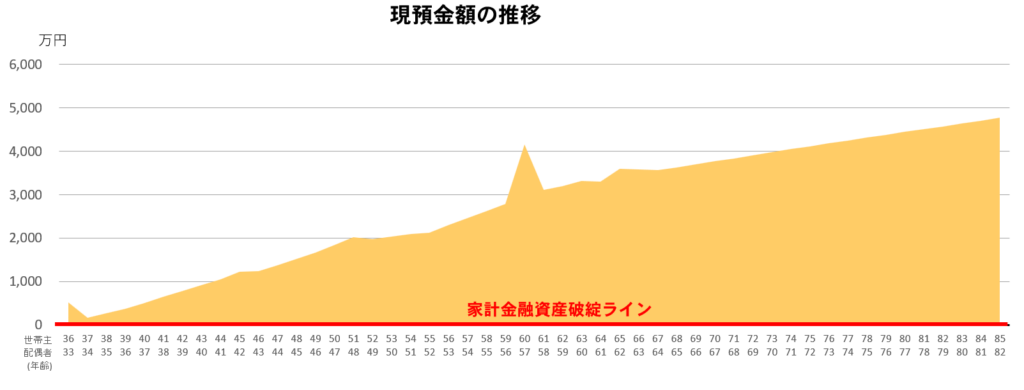
2026年11月17日 / ブログ 2026年11月時点の家計シミュレーション例を作成 当WEBサイトにある『ライフプランニング』ページにあるキャッシュフロー表作成シミュレーションを2026年11月現在の金利等を考慮して改めてシミュレーションを作成してみました。現在の環境からシミュレーションをしていくにあたり、5年前と想定が大きく異なっている点としまして①住宅ローンの当初設定金利 0.6% → 1.5% 金利上昇を想定(10年後2.0%、20年後2.5%)②住宅ローンの繰上返済にかける資金 700万円 → 1千万円 退職金が入ってきて多めに繰上返済③世帯主の現在の年収 350万円 → 450円 世帯主の年収はある一定金額を確保してから④配偶者の働く年齢 50歳まで → 60歳まで 配偶者もしっかりと働く⑤車の購入計画 900万円 → 300万円 住宅ローンに対応していくために車の購入も抑える 我が家の将来の家計を確認するにあたり、どのような状況であれば我が家の金融資産(現預金)がマイナスになるのか、ならないのかをたくさんシミュレーションしておくことです。それによって、我が家の家計の中で何がポイントになっているかを気づけますし、気づくことが対策をとる一歩になっていきます。 上記シミュレーションには投資反映は”なし” 前回シミュレーション作成を行った時から約5年で住宅関連分野において大きな変化がありました。●住宅物件の価格高騰●住宅ローンの金利上昇です。これにより、いま「住宅を購入したい」というお考えをお持ちの方には●世帯主(購入者)の現在の収入および将来の収入●購入価格をじっくり考え、見極めていくことを強くおすすめします。また、今回のシミュレーションには「投資関連項目はなし」です。つまり、新NISAやiDeCoなどは行っていません。ただ家計の収支にスポットをあてているだけです。大切なことは、「投資をする・投資しなければならない」ではなく、あなたの家計の現在将来のキャッシュフローがどうなるかということです。投資のための投資をすすめる話が溢れかえっているのが日本の投資をすすめる業界です。投資をすることであなたの家計が不安解消するという保障はありません。